2026年7月16日,國家市場監(jiān)管總局、國家標準委集中發(fā)布508項國家標準,涵蓋AI與智能工廠、工業(yè)互聯(lián)網(wǎng)與工控安全、數(shù)字孿生等高新技術板塊,整套規(guī)范于2027年1月1日正式實施。這是近年來工業(yè)領域規(guī)模最大的一次標準集中發(fā)布,標志著國產(chǎn)工控設備從”能用”走向”規(guī)范用”的進程進入實質(zhì)性加速階段。
工業(yè)標準化進程加速,國標體系趨于完整
本次國標發(fā)布最值得關注的是覆蓋范圍的完整性。此前工業(yè)領域標準建設存在碎片化問題:設備接口標準由不同行業(yè)協(xié)會分別制定,數(shù)據(jù)格式缺乏統(tǒng)一約束,工控安全要求多停留在建議層面。此次508項標準將工業(yè)設備通用接口、數(shù)據(jù)交互格式、AI終端性能分級、機器人控制安全等級、數(shù)字孿生建模規(guī)則全部納入統(tǒng)一框架,覆蓋流程制造、離散工業(yè)和電網(wǎng)數(shù)字化全場景,為工業(yè)智能化提供了統(tǒng)一的建設與驗收標尺。過去不同品牌設備間數(shù)據(jù)互通需單獨定制對接協(xié)議,新標準明確通用接口后,跨品牌設備可實現(xiàn)即插即用的數(shù)據(jù)互通,產(chǎn)線改造成本有望大幅降低。
國產(chǎn)工控從合規(guī)達標到性能對標
據(jù)中國工控網(wǎng)2026年行業(yè)報告,2025年國內(nèi)工控市場規(guī)模突破三千億元,電力、軌交、新能源等關鍵行業(yè)國產(chǎn)替代率已超過百分之七十二。在主流工業(yè)場景中,國產(chǎn)設備的寬溫、抗震、穩(wěn)定性等核心指標已全面對標進口產(chǎn)品。在高端運動控制、精密伺服驅(qū)動等細分領域,進口品牌仍占優(yōu)勢;但在標準化程度更高的工業(yè)計算、數(shù)據(jù)采集和產(chǎn)線終端等場景,國產(chǎn)設備的性價比和服務響應速度已形成明顯競爭力。國標體系的完善,將進一步縮小在標準化接口和互操作性層面的差距,加速國產(chǎn)設備在高端場景中的滲透。
國標落地對工控硬件選型的實際影響
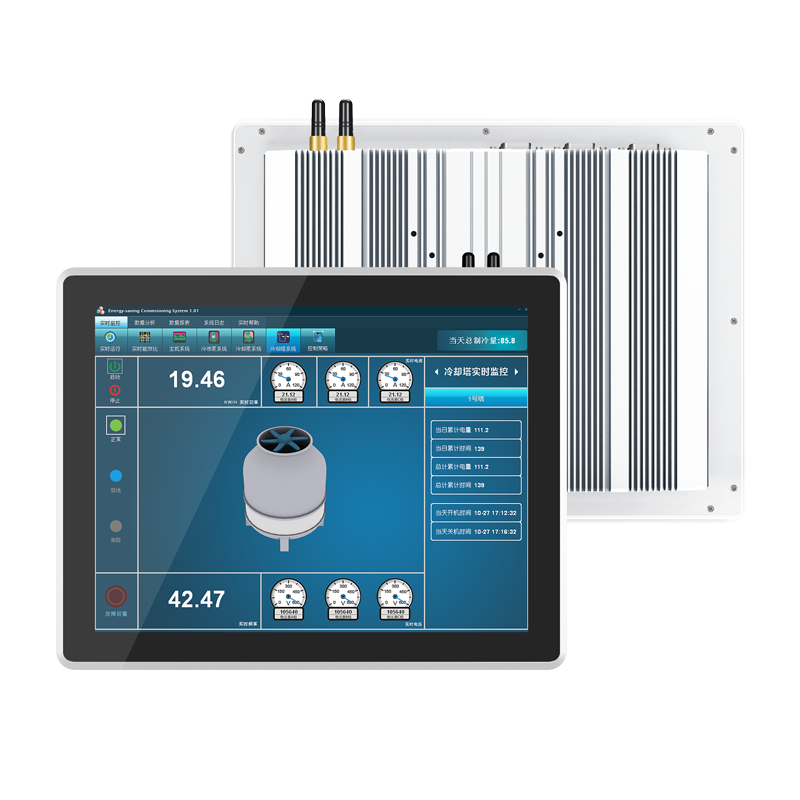
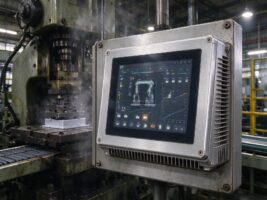
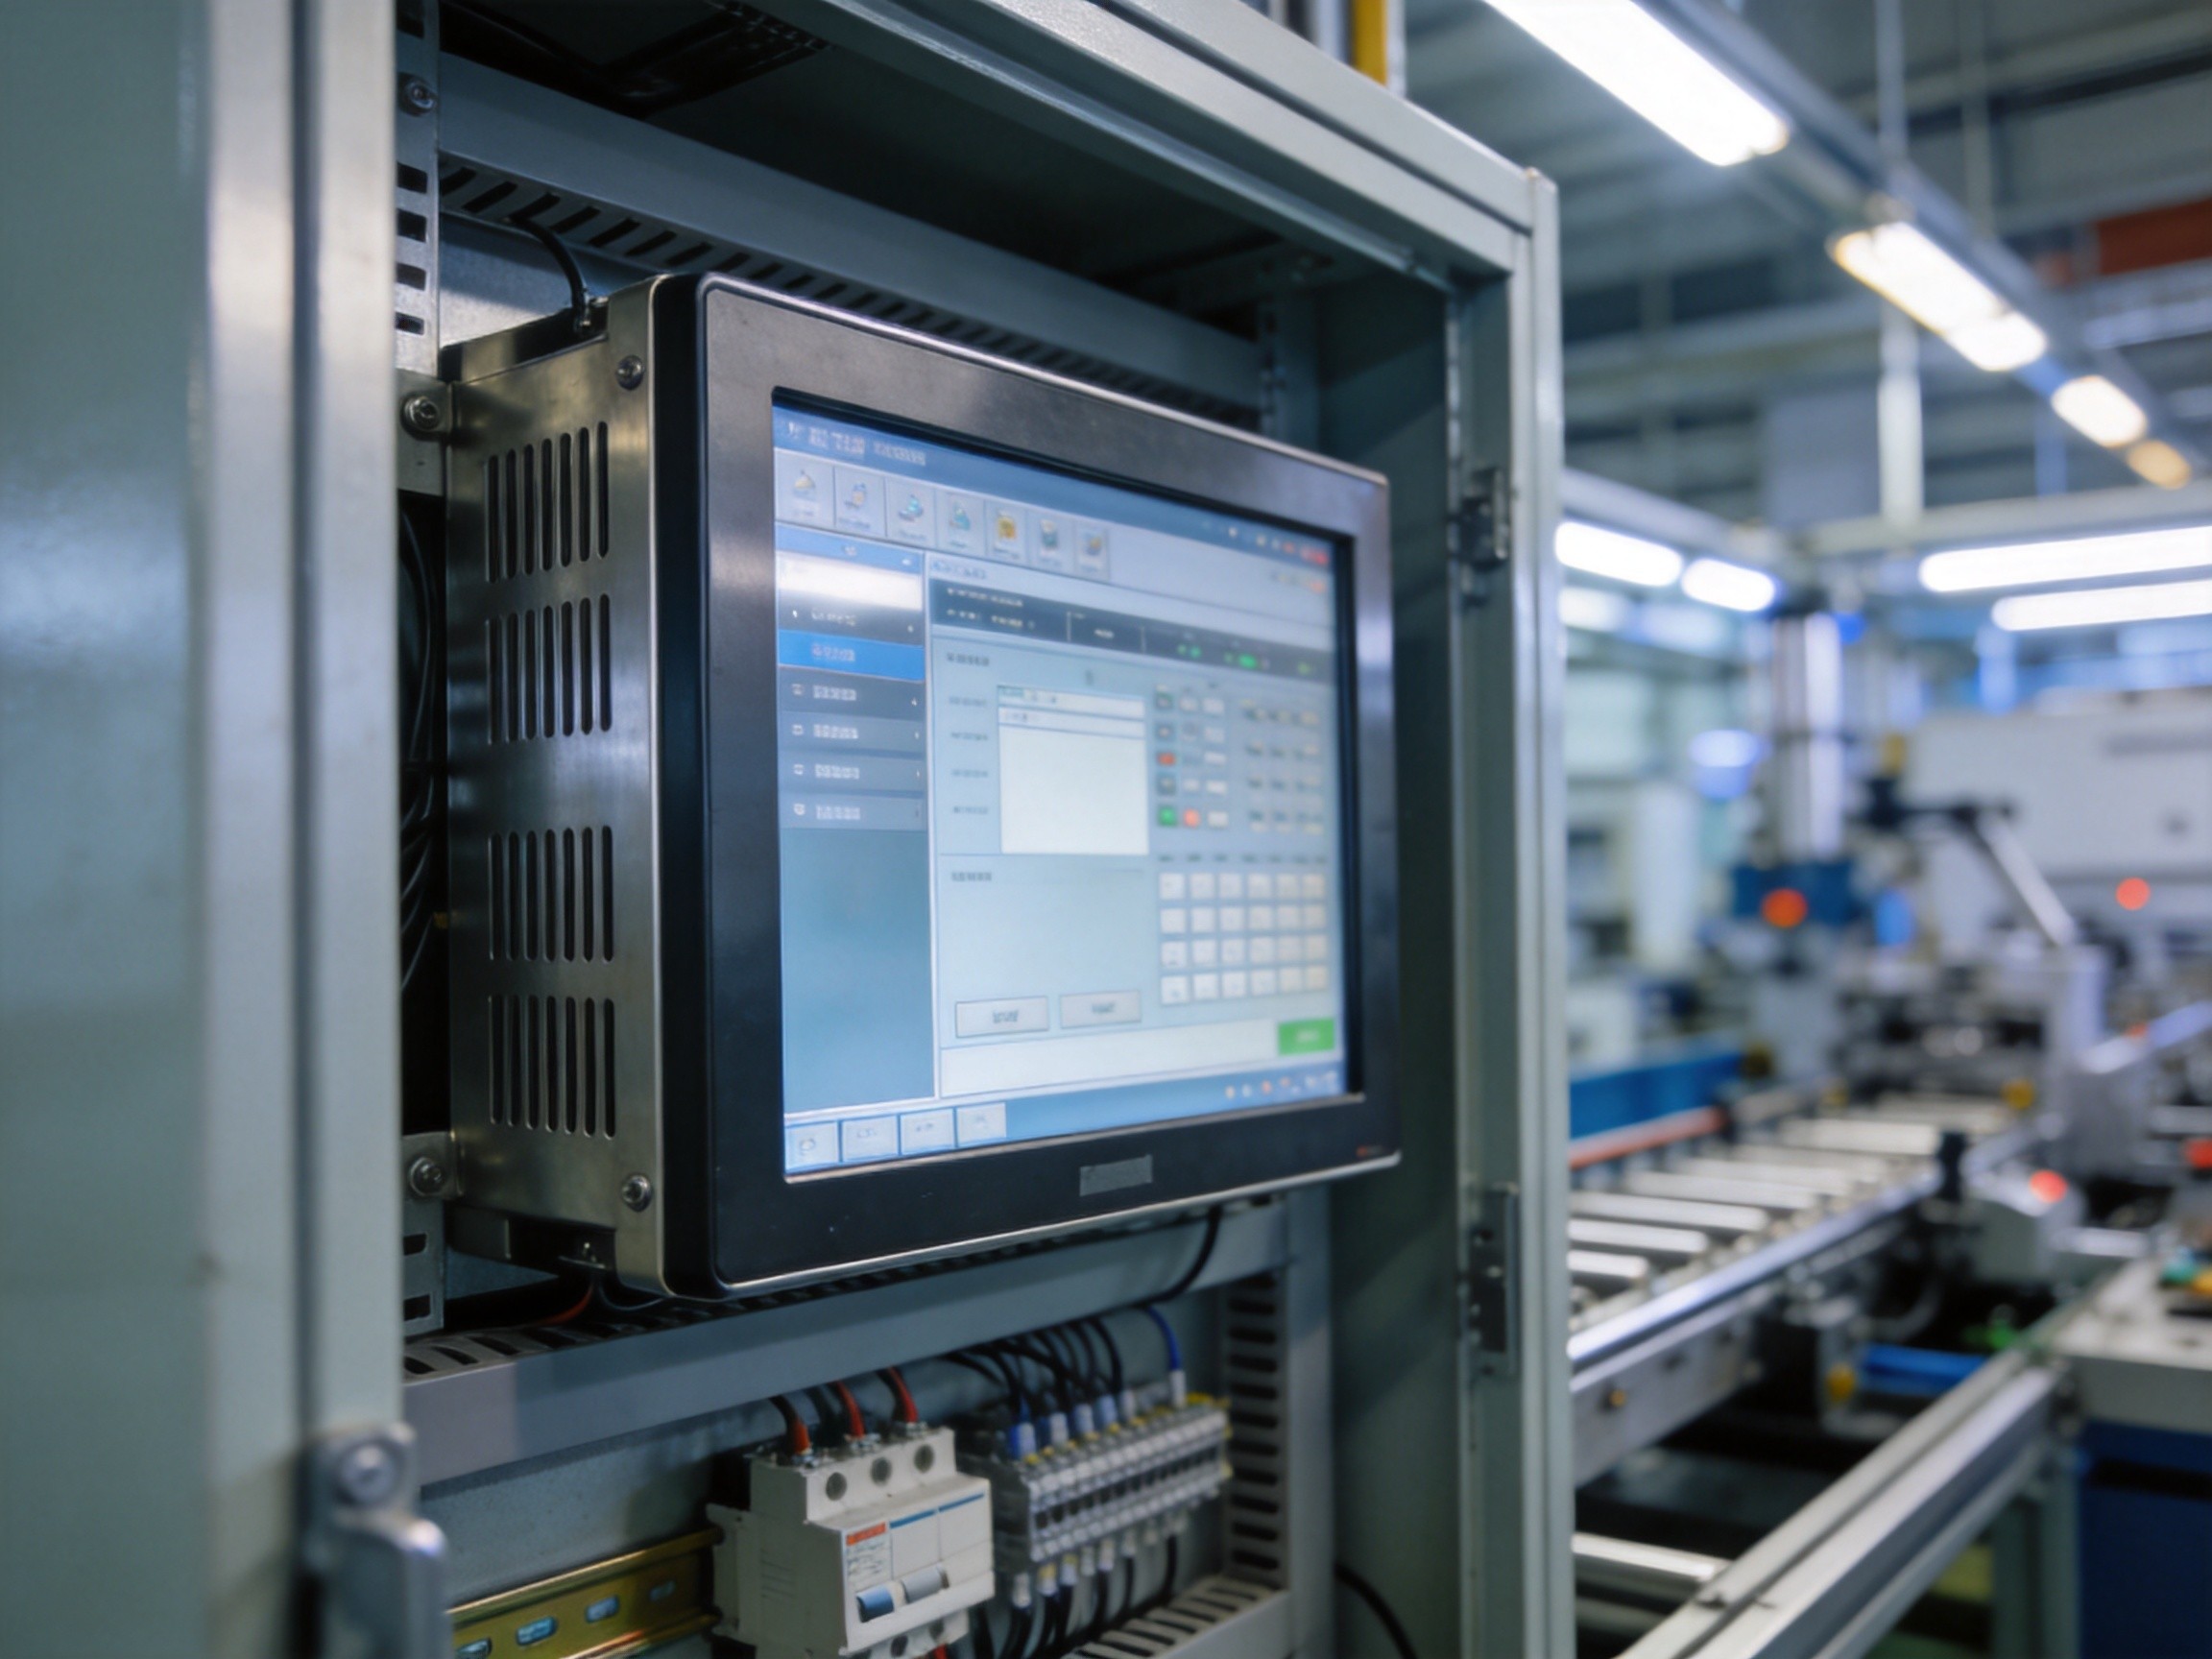
標準落地最直接的影響體現(xiàn)在設備選型邏輯的變化上。新國標實施后,工控安全防護等級、數(shù)據(jù)接口標準化程度、AI終端性能分級認證將成為硬性指標,缺乏標準合規(guī)能力的設備將在招標環(huán)節(jié)被淘汰。從芯片原廠到設備集成商再到終端制造企業(yè),控顯科技作為設備層供應商,其產(chǎn)品在信創(chuàng)適配和標準化接口方面的積累,在這一輪國標落地周期中具備先發(fā)適配優(yōu)勢。新規(guī)還要求工業(yè)控制系統(tǒng)達到規(guī)范防護標準,配套安全審計與數(shù)據(jù)加密,這意味著未來工控硬件不僅需要計算和顯示能力,還需在硬件層面支持安全啟動等機制。
標準化驅(qū)動下的工業(yè)設備國產(chǎn)替代深水區(qū)
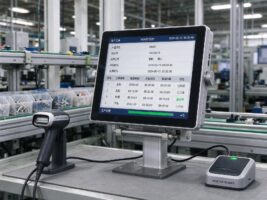
國標體系的完善并不意味著國產(chǎn)替代可以一蹴而就。在軍工、航天、核電等對可靠性要求極高的領域,國產(chǎn)設備仍需更長時間的現(xiàn)場驗證積累信任。但在新能源汽車、光伏制造、智慧物流等快速增長的行業(yè)中,國產(chǎn)設備已在批量交付中證明了穩(wěn)定性。從產(chǎn)業(yè)趨勢來看,下一個增長點在于”標準+定制”的融合——標準化解決互聯(lián)互通和合規(guī)準入問題,但不同行業(yè)的工藝特點和現(xiàn)場環(huán)境仍存在差異化需求。能夠在新國標框架下提供靈活定制能力的廠商,將在下一輪競爭中占據(jù)優(yōu)勢。控顯G1P多功能工控觸摸一體機等產(chǎn)品所代表的多功能模塊化設計思路——在標準化整機平臺上支持IC/ID刷卡、NFC識別、高清攝像頭等多維度功能模塊定制——正是國產(chǎn)工控從標準化走向差異化競爭的典型路徑。
508項國標的集中發(fā)布,揭示了工業(yè)智能化不再是一個各廠商各自為政的零散市場,而是一個有統(tǒng)一技術規(guī)范和質(zhì)量標尺的成熟產(chǎn)業(yè)。對于國產(chǎn)工控設備企業(yè)而言,標準化既是準入門檻的提升,也是市場集中度提高的信號——在標準制定階段就完成適配的廠商,將在產(chǎn)業(yè)洗牌中占據(jù)先機。